ARQ (antes DolarApp)

- 106.00 Reseñas
- 4,6
- Descargas
- 1.000.000+
Nuestra opinión sobre ARQ (antes DolarApp) de Appgk
ARQ, antes conocida como DolarApp, es una aplicación de finanzas que intenta simplificar una tarea que suele volverse confusa: manejar dinero relacionado con el dólar desde el teléfono. La probé con una mirada muy práctica, fijándome menos en el mensaje de cambio de identidad y más en lo que ocurre cuando una persona intenta registrarse, entender el flujo y resolver un bloqueo cotidiano. Mi impresión general es clara: puede resultar útil si buscas una experiencia móvil centrada en operaciones digitales, pero no conviene instalarla esperando que sustituya automáticamente a todas tus herramientas bancarias.
El cambio de nombre es importante para no buscarla únicamente por su denominación anterior. El resumen actual presenta a ARQ como una nueva etapa del mismo servicio, aunque la idea central sigue vinculada a las finanzas y al uso del dólar. La desarrolla DolarApp y se distribuye gratis, con clasificación PEGI 3. En Android figura con una versión actual 7.23.2 y requiere como mínimo Android 9, un detalle que merece revisar antes de culpar a la aplicación por un problema de instalación.
Lo que conviene revisar antes de empezar
El primer tropiezo suele ser encontrar la aplicación correcta
La transición de DolarApp a ARQ puede generar una duda muy concreta: “¿estoy descargando la aplicación adecuada?”. Si llegas desde una recomendación antigua, una captura de pantalla o una conversación con alguien que todavía usa el nombre anterior, busca la denominación actual y comprueba que el desarrollador sea DolarApp. No me parece un detalle menor, porque instalar una aplicación financiera equivocada por apresuramiento es un riesgo innecesario.
También conviene mirar el sistema operativo del teléfono. ARQ pide Android 9 como mínimo, así que un móvil antiguo puede mostrar incompatibilidades, cierres o directamente impedir la instalación. En ese caso, actualizar el sistema —si el fabricante lo permite— es una comprobación más sensata que borrar datos repetidamente. Si el equipo no puede actualizarse, yo evitaría forzar soluciones informales y usaría un dispositivo compatible.
Lo mejor de ARQ (antes DolarApp)
Aspectos que debes tener en cuenta sobre ARQ (antes DolarApp)
El tamaño de la comunidad da una idea de que no se trata de una aplicación recién llegada: supera el millón de instalaciones y mantiene una media de 4,6 sobre 5 con alrededor de veinticinco mil valoraciones. No lo interpreto como garantía de que cada caso funcione igual, pero sí como una señal de que hay suficiente uso real para que los problemas individuales no deban atribuirse automáticamente a un fallo general.
Preparar el teléfono evita problemas que parecen de la cuenta
Antes de iniciar un registro o una operación, recomiendo hacer tres comprobaciones sencillas. Primero, instala las actualizaciones pendientes del sistema y de la propia aplicación. Segundo, utiliza una conexión estable, preferiblemente una red que ya sepas que funciona bien para operaciones sensibles. Tercero, confirma que la fecha y la hora del teléfono estén configuradas automáticamente. Una hora incorrecta puede interferir con procesos de validación y hacer que una pantalla parezca bloqueada aunque el problema esté en el dispositivo.
Noticias y artículos relacionados con ARQ (antes DolarApp)
Noticias
Descargar música ya no basta: lo que esperamos de escuchar sin conexión
Noticias
NGL facilita preguntar, pero no ayuda a gestionar las respuestas anónimas
Noticias
Rakuten Viber Messenger: Innovación y Seguridad en Comunicación
Yo también cerraría aplicaciones pesadas en segundo plano y reiniciaría el teléfono si ARQ se queda congelada. No es una solución sofisticada, pero libera memoria y elimina estados temporales dañados. En Android, borrar la caché de la aplicación puede ser útil cuando una pantalla se repite o no termina de cargar; lo haría antes de borrar los datos, porque esta última acción puede obligarte a repetir pasos de acceso o configuración.
Hay una diferencia importante entre limpiar la caché y desinstalar. Si todavía tienes una sesión abierta o estás esperando completar una verificación, no desinstalaría impulsivamente. Primero anotaría de forma segura los datos necesarios para volver a entrar y comprobaría que puedo acceder al correo o número asociado. En una aplicación financiera, recuperar el acceso debe ser parte de la preparación, no una ocurrencia posterior al problema.
¿No quieres leer la reseña completa?
Cómo interpretar las pantallas de acceso y verificación
Cuando una aplicación financiera solicita datos personales o una comprobación de identidad, la paciencia es más útil que tocar todos los botones. Una imagen borrosa, un documento fuera de encuadre o una conexión interrumpida pueden provocar que el proceso parezca detenido. Mi consejo es avanzar con buena iluminación, mantener el documento completo dentro de la guía visual y evitar reflejos. Si la aplicación pide repetir una captura, no conviene enviar muchas versiones seguidas sin revisar qué cambió.
Otro punto práctico es distinguir entre una contraseña incorrecta, un código que expiró y una pantalla que no responde. Son problemas distintos y requieren acciones distintas. Para un código, pedir uno nuevo y utilizar el último recibido suele ser más ordenado que probar códigos antiguos. Para una contraseña, usar el procedimiento de recuperación es preferible a insistir hasta provocar un bloqueo temporal. Si la pantalla no responde, primero comprobaría la conexión y reiniciaría la aplicación.
Capturas de pantalla
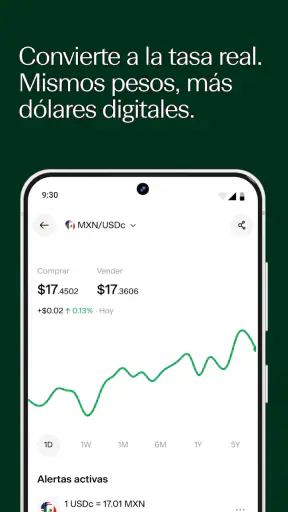
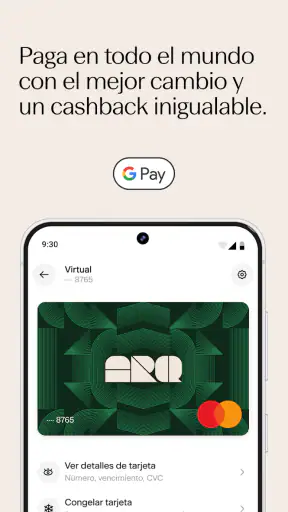
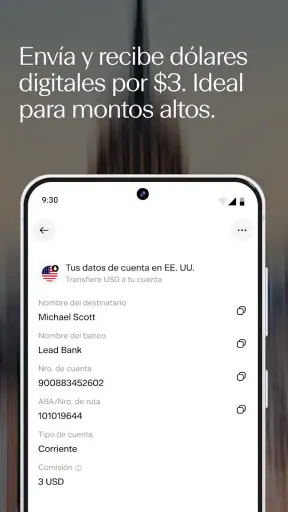
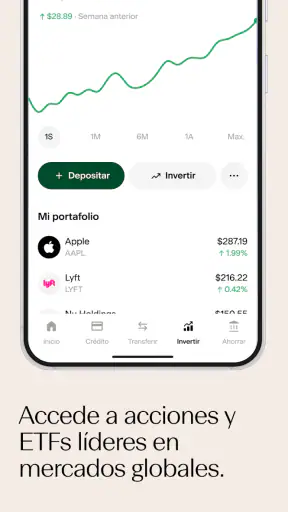
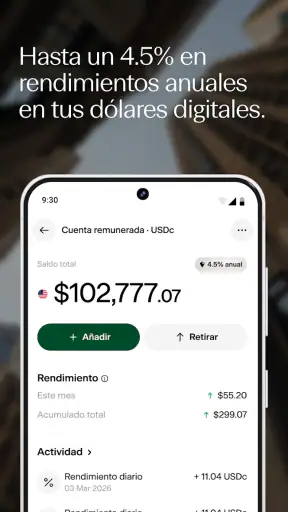
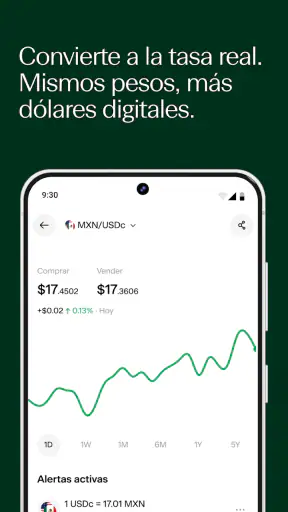
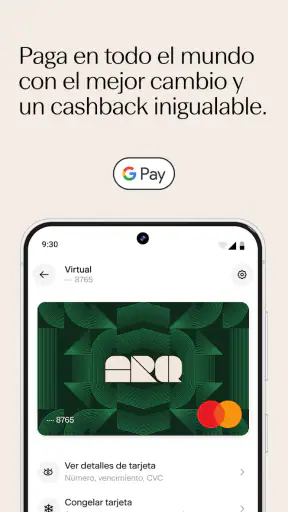
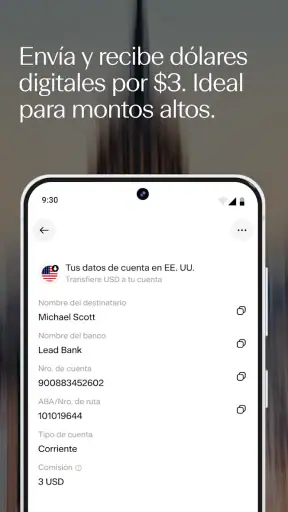
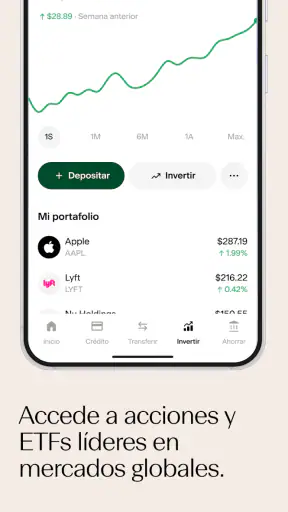
La mejor regla durante el registro es no avanzar a ciegas: si una pantalla muestra un aviso, léelo completo antes de cerrarlo. En servicios de dinero, los pequeños textos pueden explicar el siguiente paso, el estado de una revisión o una acción pendiente. Saltarlos por rapidez suele crear más confusión que la espera inicial.
Un flujo diario que reduce errores
Para usar ARQ con tranquilidad, yo separaría mentalmente tres momentos: entrar, revisar el estado y ejecutar una operación. Primero accedería a la cuenta sin prisa. Después comprobaría que la información visible coincide con lo que esperaba. Solo entonces iniciaría un movimiento. Esta secuencia evita que una persona repita una acción porque no vio que la anterior ya había quedado procesada o pendiente.
Un escenario cotidiano sería recibir un pago relacionado con una actividad digital y querer revisar el saldo antes de convertir, enviar o utilizar el dinero. En lugar de actuar desde la primera pantalla, abriría el detalle disponible, verificaría la moneda y comprobaría si la operación aparece como completada o todavía en proceso. Esa pausa de unos segundos es especialmente importante cuando la conexión es irregular o la aplicación acaba de actualizarse.
También recomiendo no usar una captura de pantalla como única prueba del estado de una operación. Las imágenes se quedan desactualizadas y pueden ocultar cambios posteriores. Es mejor volver a entrar y revisar la información actual dentro de la aplicación. Si necesitas guardar un comprobante, hazlo después de confirmar que la operación terminó y conserva la imagen solo como referencia personal, no como sustituto de la pantalla de estado.
Qué hacer si una operación parece haber desaparecido
Cuando un movimiento no aparece inmediatamente, la reacción habitual es repetirlo. En una app financiera, esa puede ser la peor primera decisión. Yo esperaría unos instantes, actualizaría la vista y revisaría si existe un estado intermedio. También comprobaría que sigo conectado y que no se ha abierto una pantalla de confirmación en segundo plano. La ausencia momentánea de un registro no demuestra que la acción haya fallado.
Si el saldo no coincide con lo esperado, anotaría el momento aproximado, el importe y el tipo de movimiento, sin compartir esos datos en redes sociales ni en foros públicos. Después cerraría y abriría la aplicación una sola vez para comprobar si la información se sincroniza. Si el problema continúa, usaría el canal de ayuda disponible desde el propio servicio y describiría los pasos realizados de forma cronológica. Un mensaje como “no funciona” aporta poco; explicar qué pantalla viste y cuándo dejó de avanzar facilita el diagnóstico.
Hay una precaución que considero esencial: nunca entregaría códigos de acceso, contraseñas ni capturas con información sensible a alguien que escriba por redes sociales diciendo que puede “desbloquear” la cuenta. Si necesitas asistencia, empieza desde la aplicación o desde los canales oficiales que puedas identificar por tu cuenta. El nombre de una marca puede copiarse fácilmente; tus credenciales no deberían circular fuera del proceso legítimo.
Cuándo el fallo probablemente está fuera de ARQ
No todos los errores de una aplicación financiera nacen en sus servidores o en su código. El teléfono puede tener poco espacio, una versión incompatible del sistema o una conexión que cambia constantemente entre redes. Un bloqueador de conexiones, una red corporativa con restricciones o una señal móvil débil también pueden impedir que una pantalla termine de cargar. Probar otra conexión segura y reiniciar el dispositivo ayuda a separar un fallo local de uno relacionado con el servicio.
El banco de origen, el proveedor de internet o la entidad receptora también pueden intervenir en el resultado de una operación. Si el problema aparece justo después de una transferencia externa, revisaría ambos lados antes de concluir que ARQ es responsable. Del mismo modo, una diferencia de saldo puede deberse a que estás mirando una moneda o un estado distinto del que tenías en mente. Leer los detalles con calma evita reclamar por una confusión de contexto.
La actualización a la versión 7.23.2 puede cambiar la ubicación de algunos elementos o la forma de presentar un proceso. Por eso, una guía antigua con botones que ya no encuentras no necesariamente significa que tu instalación esté dañada. Yo evitaría seguir instrucciones de vídeos sin fecha o de comentarios que mezclen la etapa anterior de DolarApp con la interfaz actual de ARQ. En una aplicación que está atravesando un cambio de identidad, esa mezcla puede ser especialmente engañosa.
Lo que me gusta de su enfoque y lo que me hace ser prudente
Lo más atractivo es la posibilidad de concentrar una parte de la gestión relacionada con dólares en una experiencia móvil, sin tener que saltar constantemente entre explicaciones técnicas y herramientas separadas. Para alguien que trabaja con clientes internacionales, cobra por servicios digitales o necesita consultar su posición desde el teléfono, esa orientación puede ser más cómoda que una solución bancaria tradicional diseñada para operaciones locales.
También valoro que sea gratuita para instalar. Eso permite probar el recorrido inicial sin comprometer dinero solo para descubrir si la interfaz encaja contigo. Sin embargo, “gratis” no significa que todas las operaciones financieras sean idénticas a las de una cuenta bancaria convencional. Antes de convertirla en tu herramienta principal, leería cuidadosamente las condiciones que aparecen durante cada operación y comprobaría si el flujo concreto que necesitas está disponible para tu situación.
Mi principal reserva es que una aplicación centrada en el dólar no resuelve por sí sola todas las necesidades financieras. Si necesitas una cuenta bancaria completa, pagos locales habituales, productos de ahorro tradicionales o una atención presencial, probablemente una entidad bancaria convencional sea más adecuada. ARQ puede convivir con esas herramientas, pero no asumiría que reemplaza cada una de ellas solo porque permite gestionar dinero desde el móvil.
La otra fricción está relacionada con la confianza y la recuperación. En una aplicación financiera, cualquier cambio de nombre exige que el usuario vuelva a orientarse: dónde está cada función, cómo se identifica el servicio y qué hacer si el acceso falla. No lo considero un defecto definitivo, pero sí una razón para no empezar usando el servicio como único lugar para todo tu dinero. Primero probaría con un flujo pequeño y observaría cómo responden el acceso, la consulta y la asistencia.
Para quién tiene sentido y quién debería elegir otra opción
Yo recomendaría probar ARQ a quien busca una herramienta móvil enfocada en el dólar, entiende que debe revisar cada operación y quiere reducir el número de pasos frente a alternativas más tradicionales. También puede ser interesante para personas que trabajan de forma remota y prefieren consultar movimientos desde el teléfono, siempre que no confundan comodidad con una garantía universal de disponibilidad inmediata.
No la elegiría como primera opción para alguien que necesita una experiencia bancaria completa, sucursales, asesoramiento cara a cara o una integración profunda con sus pagos diarios. Tampoco la recomendaría a quien no se siente cómodo verificando su identidad, leyendo condiciones o resolviendo un bloqueo básico de conexión. En ese perfil, una entidad con soporte presencial puede ofrecer una tranquilidad más valiosa que una interfaz rápida.
Frente a una cuenta bancaria tradicional, ARQ parece más enfocada y directa para el uso relacionado con dólares, mientras que el banco suele ofrecer un conjunto más amplio de servicios. Frente a una billetera digital generalista, su atractivo está en esa especialización, pero la billetera puede resultar más práctica para pagos cotidianos y pequeños gastos locales. La mejor elección depende de la tarea concreta, no de cuál aplicación tiene más funciones en una pantalla.
Mi forma recomendada de empezar
Empezaría instalando la versión oficial, comprobando el desarrollador y verificando que el teléfono cumple el requisito de Android. Después completaría el acceso sin prisa, con una conexión estable y los medios de recuperación disponibles. Una vez dentro, recorrería las pantallas y localizaría el historial, el estado de las operaciones y la ayuda antes de mover una cantidad importante. Ese pequeño recorrido inicial puede ahorrar bastante estrés cuando llegue el primer inconveniente.
Durante los primeros usos, mantendría una expectativa realista: la aplicación sirve para gestionar una parte concreta de tus finanzas, no para eliminar la necesidad de revisar destinatarios, monedas, estados y condiciones. Guardaría mis comprobantes de manera ordenada y evitaría repetir una operación solo porque la pantalla tarda en actualizarse. Si algo falla, documentaría el proceso, probaría las comprobaciones básicas y acudiría al soporte desde un canal legítimo.
La valoración media de 4,6 y sus más de veinticinco mil opiniones sugieren una recepción positiva, aunque una cifra general nunca sustituye a comprobar si el flujo que necesitas encaja con tu caso. Mi conclusión es que ARQ merece una prueba cuidadosa si tu prioridad es manejar operaciones vinculadas al dólar desde el móvil. Me parece menos apropiada como reemplazo total de un banco o como solución para quien busca cero fricción. Si la instalas con esa expectativa —y verificas cada paso antes de confirmar— puede convertirse en una herramienta útil, siempre acompañada de criterio y de una alternativa para los servicios que no cubra.
Preguntas frecuentes sobre ARQ (antes DolarApp)
¿Qué es ARQ, antes conocida como DolarApp, y para qué sirve?
ARQ es una aplicación financiera que permite gestionar dinero desde el teléfono, realizar transferencias y acceder a servicios relacionados con divisas digitales y pagos internacionales, según la disponibilidad del país. Antes se conocía como DolarApp, por lo que algunos usuarios todavía pueden encontrar referencias con ese nombre. Conviene revisar dentro de la aplicación qué productos están habilitados para tu región.
¿ARQ es segura para guardar dinero y realizar operaciones?
ARQ incorpora medidas habituales de seguridad, como acceso protegido, verificación de identidad y controles para autorizar operaciones. Aun así, ninguna aplicación financiera está completamente libre de riesgos. Antes de depositar fondos, revisa las condiciones del servicio, las entidades responsables, los límites de operación y los mecanismos de soporte. También es recomendable activar todas las opciones de seguridad disponibles y no compartir códigos de acceso.
¿Qué documentos necesito para registrarme en ARQ?
Para abrir una cuenta normalmente tendrás que proporcionar datos personales y completar un proceso de verificación de identidad. Dependiendo del país, pueden solicitarte un documento oficial vigente, una fotografía o video de comprobación y datos adicionales sobre tu residencia o actividad financiera. El proceso puede tardar más si las imágenes no son claras o si la información introducida no coincide con el documento.
¿ARQ cobra comisiones por transferencias, conversiones o retiros?
Las comisiones pueden variar según el tipo de operación, la moneda utilizada, el país del usuario, el método de depósito y la entidad receptora. Algunas funciones podrían incluir costos de conversión, retiro, envío o uso de servicios externos. Antes de confirmar una transacción, ARQ debería mostrar el importe final, el tipo de cambio aplicado y cualquier cargo correspondiente. Revisa siempre ese resumen para evitar sorpresas.
¿En qué países está disponible ARQ y qué debo hacer si tengo problemas?
La disponibilidad de ARQ y sus funciones puede cambiar según la legislación y los servicios habilitados en cada país. Algunas personas podrían acceder únicamente a determinadas herramientas, mientras que otras tendrán restricciones para depositar, retirar o transferir fondos. Si surge un problema, utiliza el centro de ayuda o el soporte oficial desde la aplicación y conserva comprobantes, capturas y números de operación hasta resolver el caso.